Пиши учебные работы
- 1. Факты из актуальных источников
- 2. Уникальность от 90% и оформление по ГОСТу
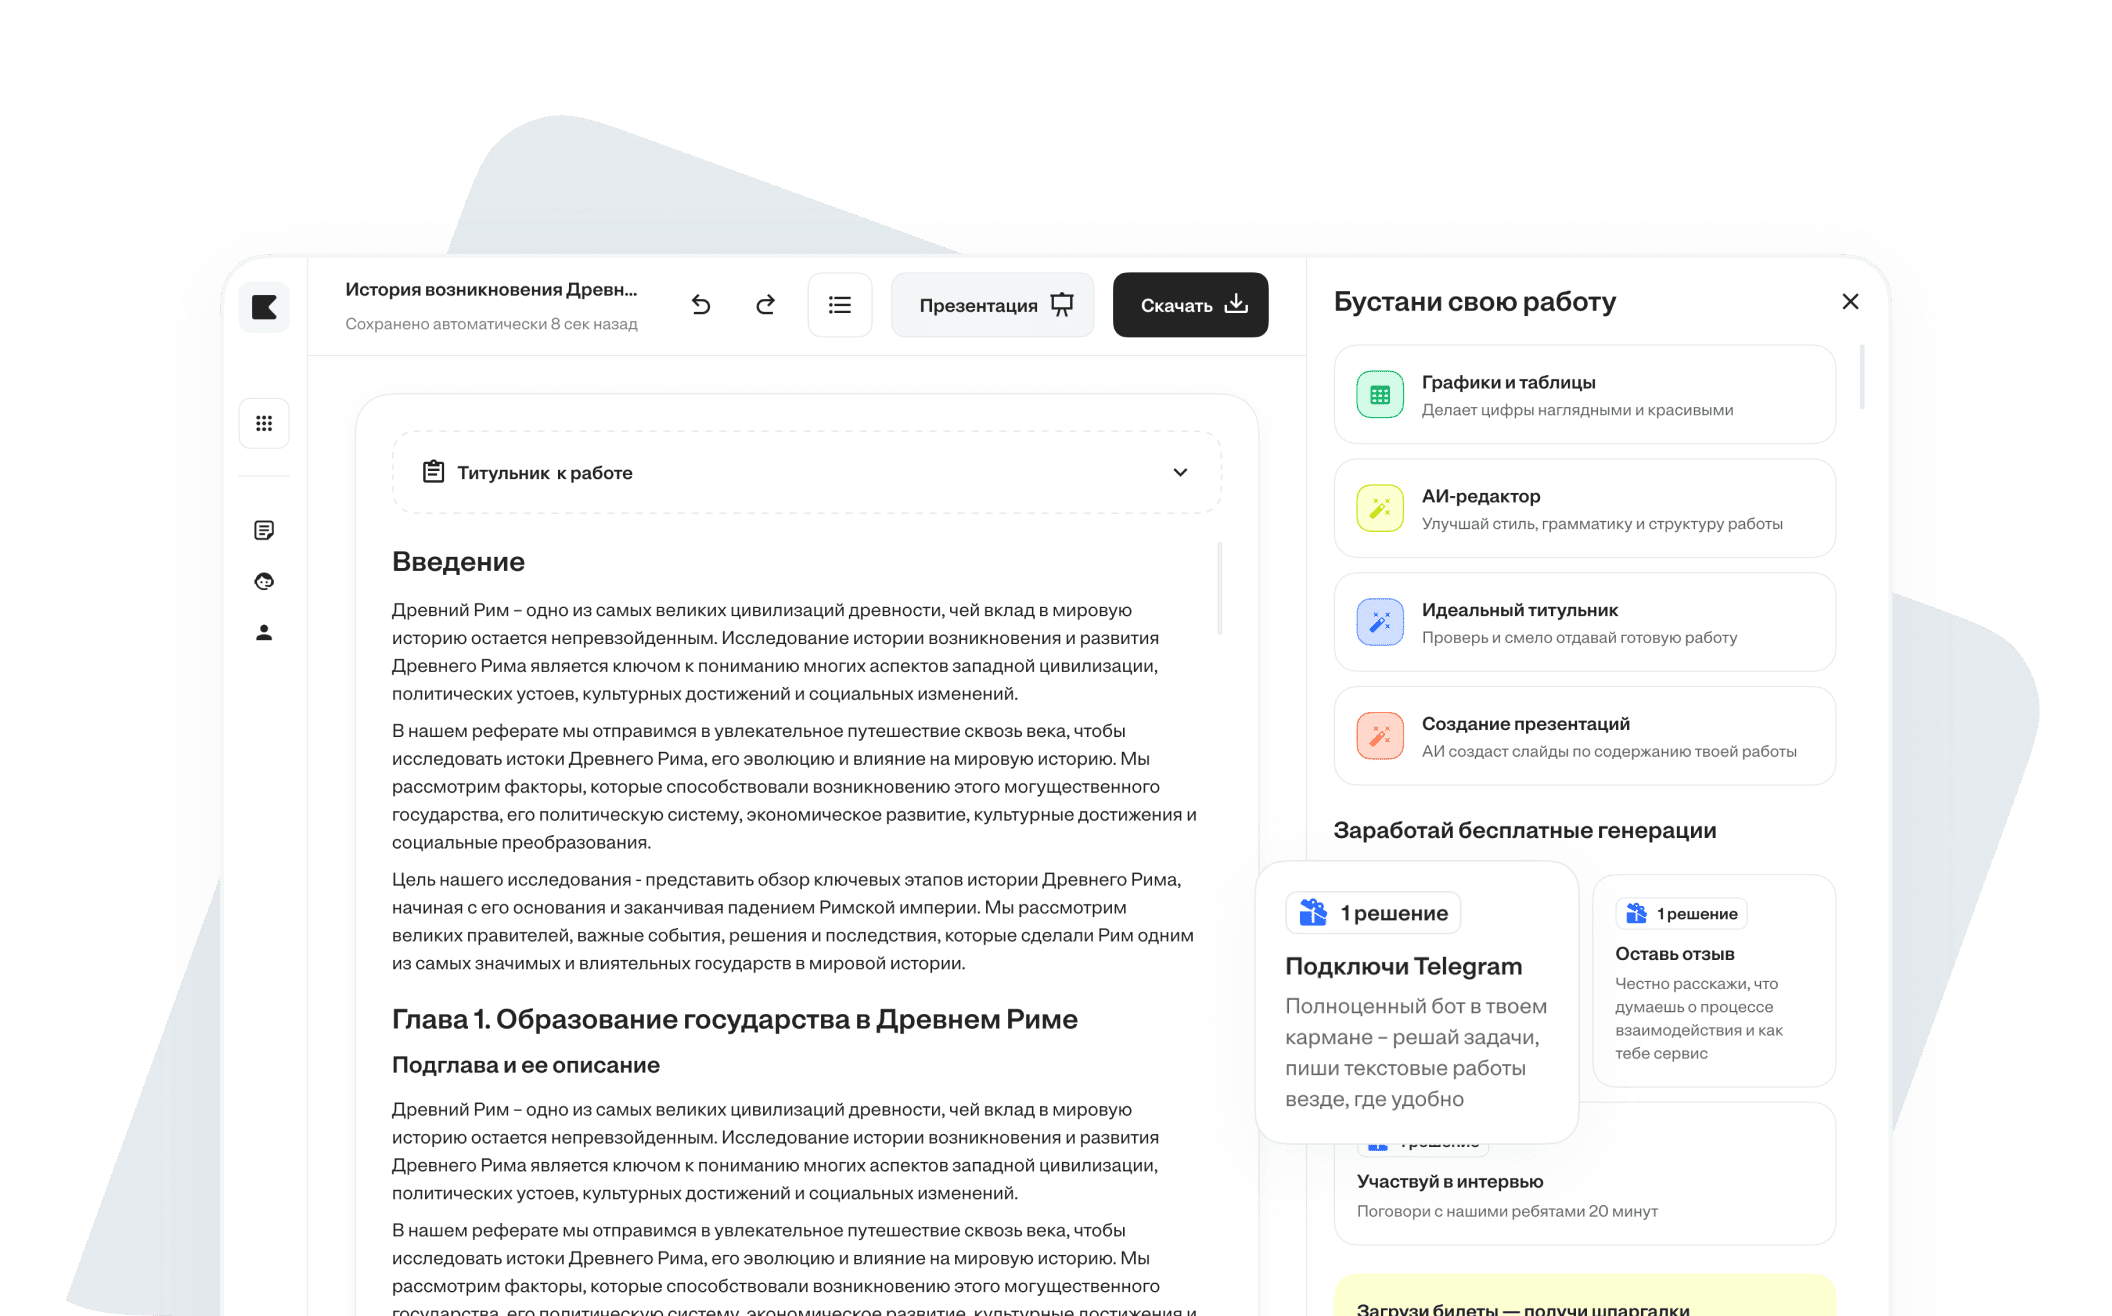
- 3. Таблицы, графики и формулы к тексту
В данной главе был проведен комплексный анализ федерального законодательства, включая 259-ФЗ и 340-ФЗ, для установления правовых рамок оборота цифровых активов. Целью исследования стало выявление фундаментальных норм, на которых базируется учетная практика в России. Мы проанализировали роль подзаконных актов и разъяснительных писем профильных ведомств в восполнении пробелов законодательства. Работа позволила систематизировать текущий массив правовых предписаний, влияющих на деятельность участников рынка. Итогом главы стало понимание того, как иерархия правовых источников формирует требования к ведению учета в цифровой среде.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Вторая глава посвящена дифференциации цифровых прав и цифровой валюты как самостоятельных объектов гражданских прав. Мы детально рассмотрели требования к отражению различных видов токенов в бухгалтерской отчетности, опираясь на их правовую природу. Целью данного раздела было установление связи между юридической квалификацией актива и его балансовой оценкой. В ходе анализа удалось выявить критерии, по которым активы классифицируются для целей налогового и финансового учета. Таким образом, мы подготовили методологическую базу для понимания сложности отражения цифровых активов в отчетности компаний.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
В финальной главе были исследованы критические коллизии, возникающие при оценке справедливой стоимости цифровых активов и признании финансовых результатов. Мы проанализировали правовые риски, с которыми сталкиваются операторы информационных систем и рядовые участники сделок в условиях неопределенности. Целью работы стало выявление уязвимых мест в текущем правовом регулировании, провоцирующих фискальные риски для бизнеса. Предложенные варианты устранения пробелов направлены на гармонизацию законодательства и повышение предсказуемости налогового администрирования. Глава завершается обоснованием необходимости комплексных правовых реформ для обеспечения стабильного развития цифрового рынка.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Проведённый анализ показал, что действующая нормативная база, включая 259-ФЗ и 340-ФЗ, создаёт лишь базовые рамки для учёта цифровых активов, однако правовая классификация объектов (цифровые права, цифровая валюта, утилитарные токены) остаётся неполной, что порождает неоднозначность в выборе методов бухгалтерского и налогового учёта. В ходе исследования выявлены ключевые коллизии между нормами ГК РФ, НК РФ и подзаконными актами, в частности в части оценки справедливой стоимости, признания доходов и расходов, а также обязанностей операторов информационных систем. Эти коллизии создают правовую неопределённость для бизнеса, приводят к ошибкам в отчётности и увеличивают фискальные риски. Для устранения выявленных проблем предложено внести изменения в законодательство, направленные на гармонизацию норм гражданского и налогового права, разработку единых стандартов оценки цифровых активов и уточнение порядка взаимодействия участников оборота с контролирующими органами, что позволит повысить предсказуемость правоприменения и снизить риски для участников рынка.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Из всех нейронок именно он идеально подходит для студентов. на любой запрос дает четкий ответ без обобщения.

Очень хорошо подходит для брейншторма. Все идет беру с этого сайта. Облегчает работу с исследовательскими проектами
Очень помогло и спасло меня в последние дни перед сдачей курсовой работы легкий,удобный,практичный лучше сайта с подобными функциями и материалом не найти!

Обучение с Кампус Хаб — очень экономит время с возможностю узнать много новой и полезной информации. Рекомендую ...
Пользуюсь сайтом Кампус АИ уже несколько месяцев и хочу отметить высокий уровень удобства и информативности. Платформа отлично подходит как для самостоятельного обучения, так и для профессионального развития — материалы структурированы, подача информации понятная, много практики и актуальных примеров.

Хочу выразить искреннюю благодарность образовательной платформе за её невероятную помощь в учебе! Благодаря удобному и интуитивно понятному интерфейсу студенты могут быстро и просто справляться со всеми учебными задачами. Платформа позволяет легко решать сложные задачи и выполнять разнообразные задания, что значительно экономит время и повышает эффективность обучения. Особенно ценю наличие подробных объяснений и разнообразных материалов, которые помогают лучше усвоить материал. Рекомендую эту платформу всем, кто хочет учиться с удовольствием и достигать отличных результатов!

Для студентов просто класс! Здесь можно проверить себя и узнать что-то новое для себя. Рекомендую к использованию.
Как студент, я постоянно сталкиваюсь с различными учебными задачами, и эта платформа стала для меня настоящим спасением. Конечно, стоит перепроверять написанное ИИ, однако данная платформа облегчает процесс подготовки (составление того же плана, содержание работы). Также преимущество состоит в том, что имеется возможность загрузить свои источники.

Сайт отлично выполняет все требования современного студента, как спасательная волшебная палочка. легко находит нужную информацию, совмещает в себе удобный интерфейс и качественную работу с текстом. Грамотный и точный помощник в учебном процессе. Современные проблемы требуют современных решений !!
Здесь собраны полезные материалы, удобные инструменты для учёбы и актуальные новости из мира образования. Интерфейс интуитивно понятный, всё легко находить. Особенно радует раздел с учебными пособиями и лайфхаками для студентов – реально помогает в учёбе!

Я использовала сайт для проверки своих знаний после выполнения практических заданий и для поиска дополнительной информации по сложным темам. В целом, я осталась довольна функциональностью сайта и скоростью получения необходимой информации
Хорошая нейросеть,которая помогла систематизировать и более глубоко проанализировать вопросы для курсовой работы.

Кампус АИ — отличный ресурс для тех, кто хочет развиваться в сфере искусственного интеллекта. Здесь удобно учиться, есть много полезных материалов и поддержки.

Больше отзывов