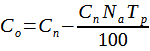Условие:
Первоначальная стоимость оборудования 250 (200+5*10) млн. руб. Фактический срок службы оборудования — 10 лет. Норма амортизации 8 %. Определить остаточную стоимость оборудования. Определить коэффициенты технического состояния (коэффициенты годности и износа).