Пиши учебные работы
- 1. Факты из актуальных источников
- 2. Уникальность от 90% и оформление по ГОСТу
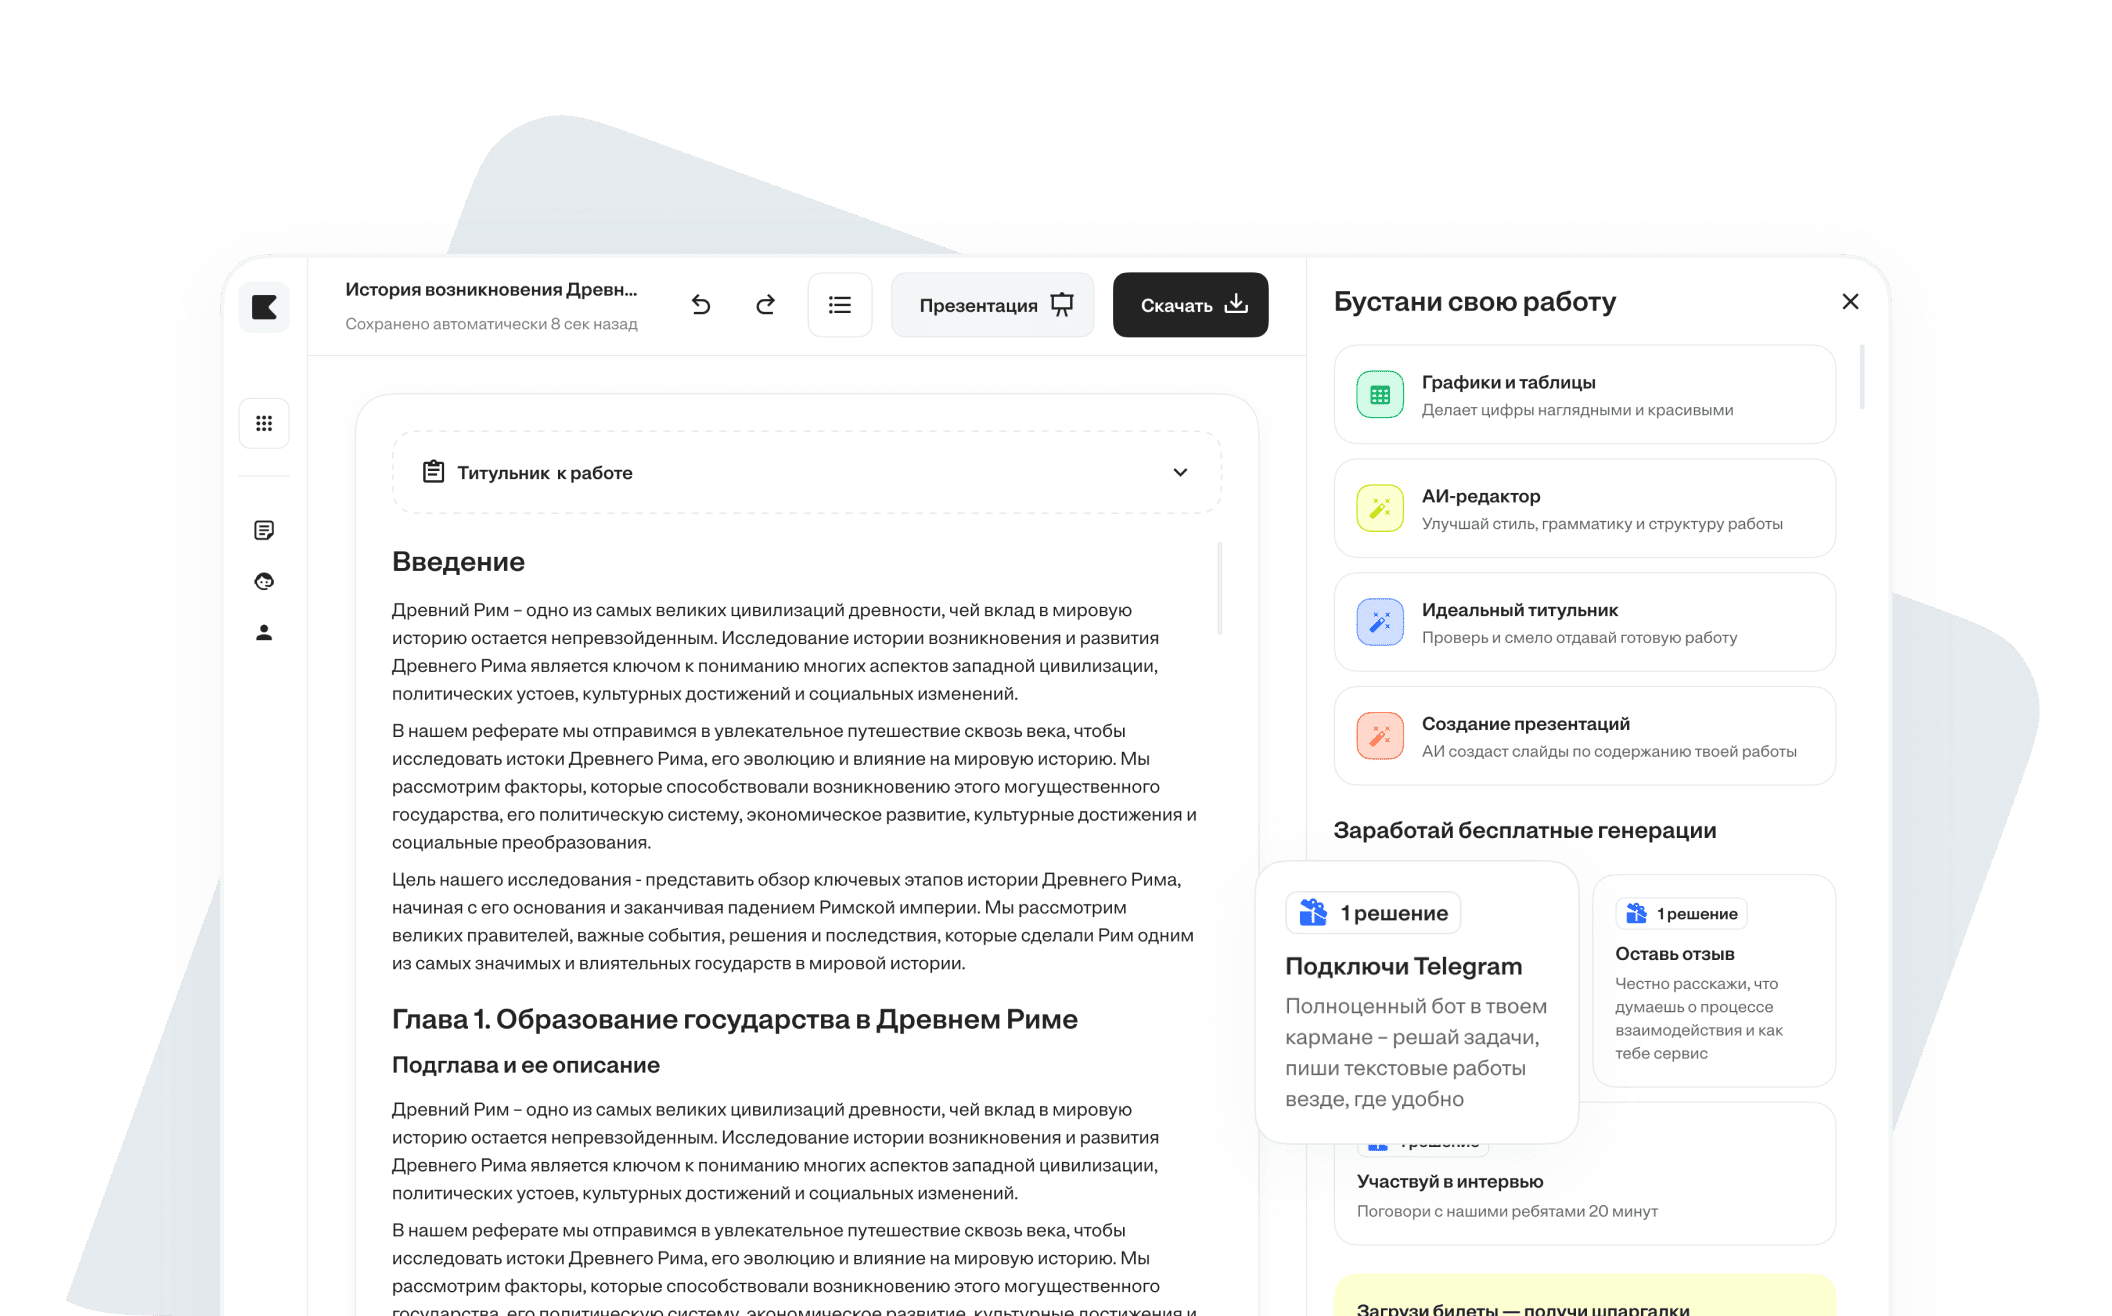
- 3. Таблицы, графики и формулы к тексту
В данной главе была проанализирована историческая трансформация учетных систем от простой фиксации затрат до полноценной поддержки стратегического менеджмента. Мы рассмотрели, как усложнение внешней среды вынудило компании искать новые способы интерпретации данных. Основное внимание было уделено переходу от ретроспективного анализа к проактивному планированию. Это позволило заложить фундамент для понимания того, почему традиционного учета стало недостаточно. В итоге была обоснована необходимость появления контроллинга как ответа на вызовы современного бизнеса.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
В этой главе были подробно изучены ключевые теоретические подходы к определению сущности контроллинга и его роли в организационной иерархии. Мы систематизировали существующие взгляды на контроллинг как на систему координации, обеспечивающую целостность управления. Было определено место контроллера как связующего звена между финансовым учетом и стратегическими целями компании. Данная работа позволила отделить контроллинг от смежных управленческих функций. В результате была создана концептуальная база для дальнейшего анализа его функциональных аспектов.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
В данной главе была детально исследована функциональная интеграция процессов, направленная на создание единого управленческого цикла. Мы проанализировали механизмы координации планирования и контроля, которые позволяют оперативно реагировать на отклонения от заданных параметров. Особое внимание было уделено созданию эффективных каналов обратной связи, превращающих учетные данные в сигналы для менеджмента. Это позволило продемонстрировать, как контроллинг обеспечивает синхронизацию различных уровней управления. Итогом главы стало понимание того, как именно контроллинг замыкает контур управленческого учета.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
В заключительной главе мы систематизировали практические инструменты контроллинга, используемые для интерпретации учетных данных. Было показано, как методы анализа отклонений и сценарного планирования способствуют корректировке стратегии организации. Мы оценили практическую значимость этих инструментов для повышения качества управленческих решений в условиях неопределенности. Это позволило доказать, что контроллинг является необходимым элементом современной системы учета. В итоге была подтверждена гипотеза о значимости аналитической надстройки для эффективности бизнеса.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Контроллинг представляет собой закономерный этап эволюции управленческого учёта, трансформирующий пассивную регистрацию фактов хозяйственной деятельности в активный инструмент координации стратегических и оперативных решений. Анализ исторического развития показал, что возрастающая неопределённость внешней среды и усложнение бизнес-процессов требовали выхода за рамки традиционного учёта, что привело к формированию контроллинга как интегрирующей надстройки. Теоретическое обоснование контроллинга позволяет рассматривать его как самостоятельную управленческую концепцию, ориентированную на обеспечение целостности управленческого цикла через координацию планирования, контроля и анализа. В отличие от смежных функций, контроллинг выступает не столько учётной, сколько аналитической и коммуникационной дисциплиной, создающей условия для своевременного принятия решений на всех уровнях менеджмента. Функциональная интеграция процессов в рамках контроллинга обеспечивает замкнутый контур управления: данные управленческого учёта превращаются в сигналы обратной связи, позволяющие корректировать планы и оперативно реагировать на отклонения. Это доказывает, что контроллинг не заменяет управленческий учёт, а наполняет его функциональным содержанием, делая информацию востребованной для менеджмента. Практическая ценность контроллинга раскрывается через инструментарий принятия решений — методы анализа отклонений, сценарное моделирование и бюджетирование, которые переводят учётные данные в формат, пригодный для стратегического и оперативного управления. Таким образом, внедрение контроллинга позволяет преодолеть разрыв между учётом и управлением, повышая эффективность использования ресурсов и адаптивность организаций в нестабильной среде.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Из всех нейронок именно он идеально подходит для студентов. на любой запрос дает четкий ответ без обобщения.

Очень хорошо подходит для брейншторма. Все идет беру с этого сайта. Облегчает работу с исследовательскими проектами
Очень помогло и спасло меня в последние дни перед сдачей курсовой работы легкий,удобный,практичный лучше сайта с подобными функциями и материалом не найти!

Обучение с Кампус Хаб — очень экономит время с возможностю узнать много новой и полезной информации. Рекомендую ...
Пользуюсь сайтом Кампус АИ уже несколько месяцев и хочу отметить высокий уровень удобства и информативности. Платформа отлично подходит как для самостоятельного обучения, так и для профессионального развития — материалы структурированы, подача информации понятная, много практики и актуальных примеров.

Хочу выразить искреннюю благодарность образовательной платформе за её невероятную помощь в учебе! Благодаря удобному и интуитивно понятному интерфейсу студенты могут быстро и просто справляться со всеми учебными задачами. Платформа позволяет легко решать сложные задачи и выполнять разнообразные задания, что значительно экономит время и повышает эффективность обучения. Особенно ценю наличие подробных объяснений и разнообразных материалов, которые помогают лучше усвоить материал. Рекомендую эту платформу всем, кто хочет учиться с удовольствием и достигать отличных результатов!

Для студентов просто класс! Здесь можно проверить себя и узнать что-то новое для себя. Рекомендую к использованию.
Как студент, я постоянно сталкиваюсь с различными учебными задачами, и эта платформа стала для меня настоящим спасением. Конечно, стоит перепроверять написанное ИИ, однако данная платформа облегчает процесс подготовки (составление того же плана, содержание работы). Также преимущество состоит в том, что имеется возможность загрузить свои источники.

Сайт отлично выполняет все требования современного студента, как спасательная волшебная палочка. легко находит нужную информацию, совмещает в себе удобный интерфейс и качественную работу с текстом. Грамотный и точный помощник в учебном процессе. Современные проблемы требуют современных решений !!
Здесь собраны полезные материалы, удобные инструменты для учёбы и актуальные новости из мира образования. Интерфейс интуитивно понятный, всё легко находить. Особенно радует раздел с учебными пособиями и лайфхаками для студентов – реально помогает в учёбе!

Я использовала сайт для проверки своих знаний после выполнения практических заданий и для поиска дополнительной информации по сложным темам. В целом, я осталась довольна функциональностью сайта и скоростью получения необходимой информации
Хорошая нейросеть,которая помогла систематизировать и более глубоко проанализировать вопросы для курсовой работы.

Кампус АИ — отличный ресурс для тех, кто хочет развиваться в сфере искусственного интеллекта. Здесь удобно учиться, есть много полезных материалов и поддержки.

Больше отзывов