Пиши учебные работы
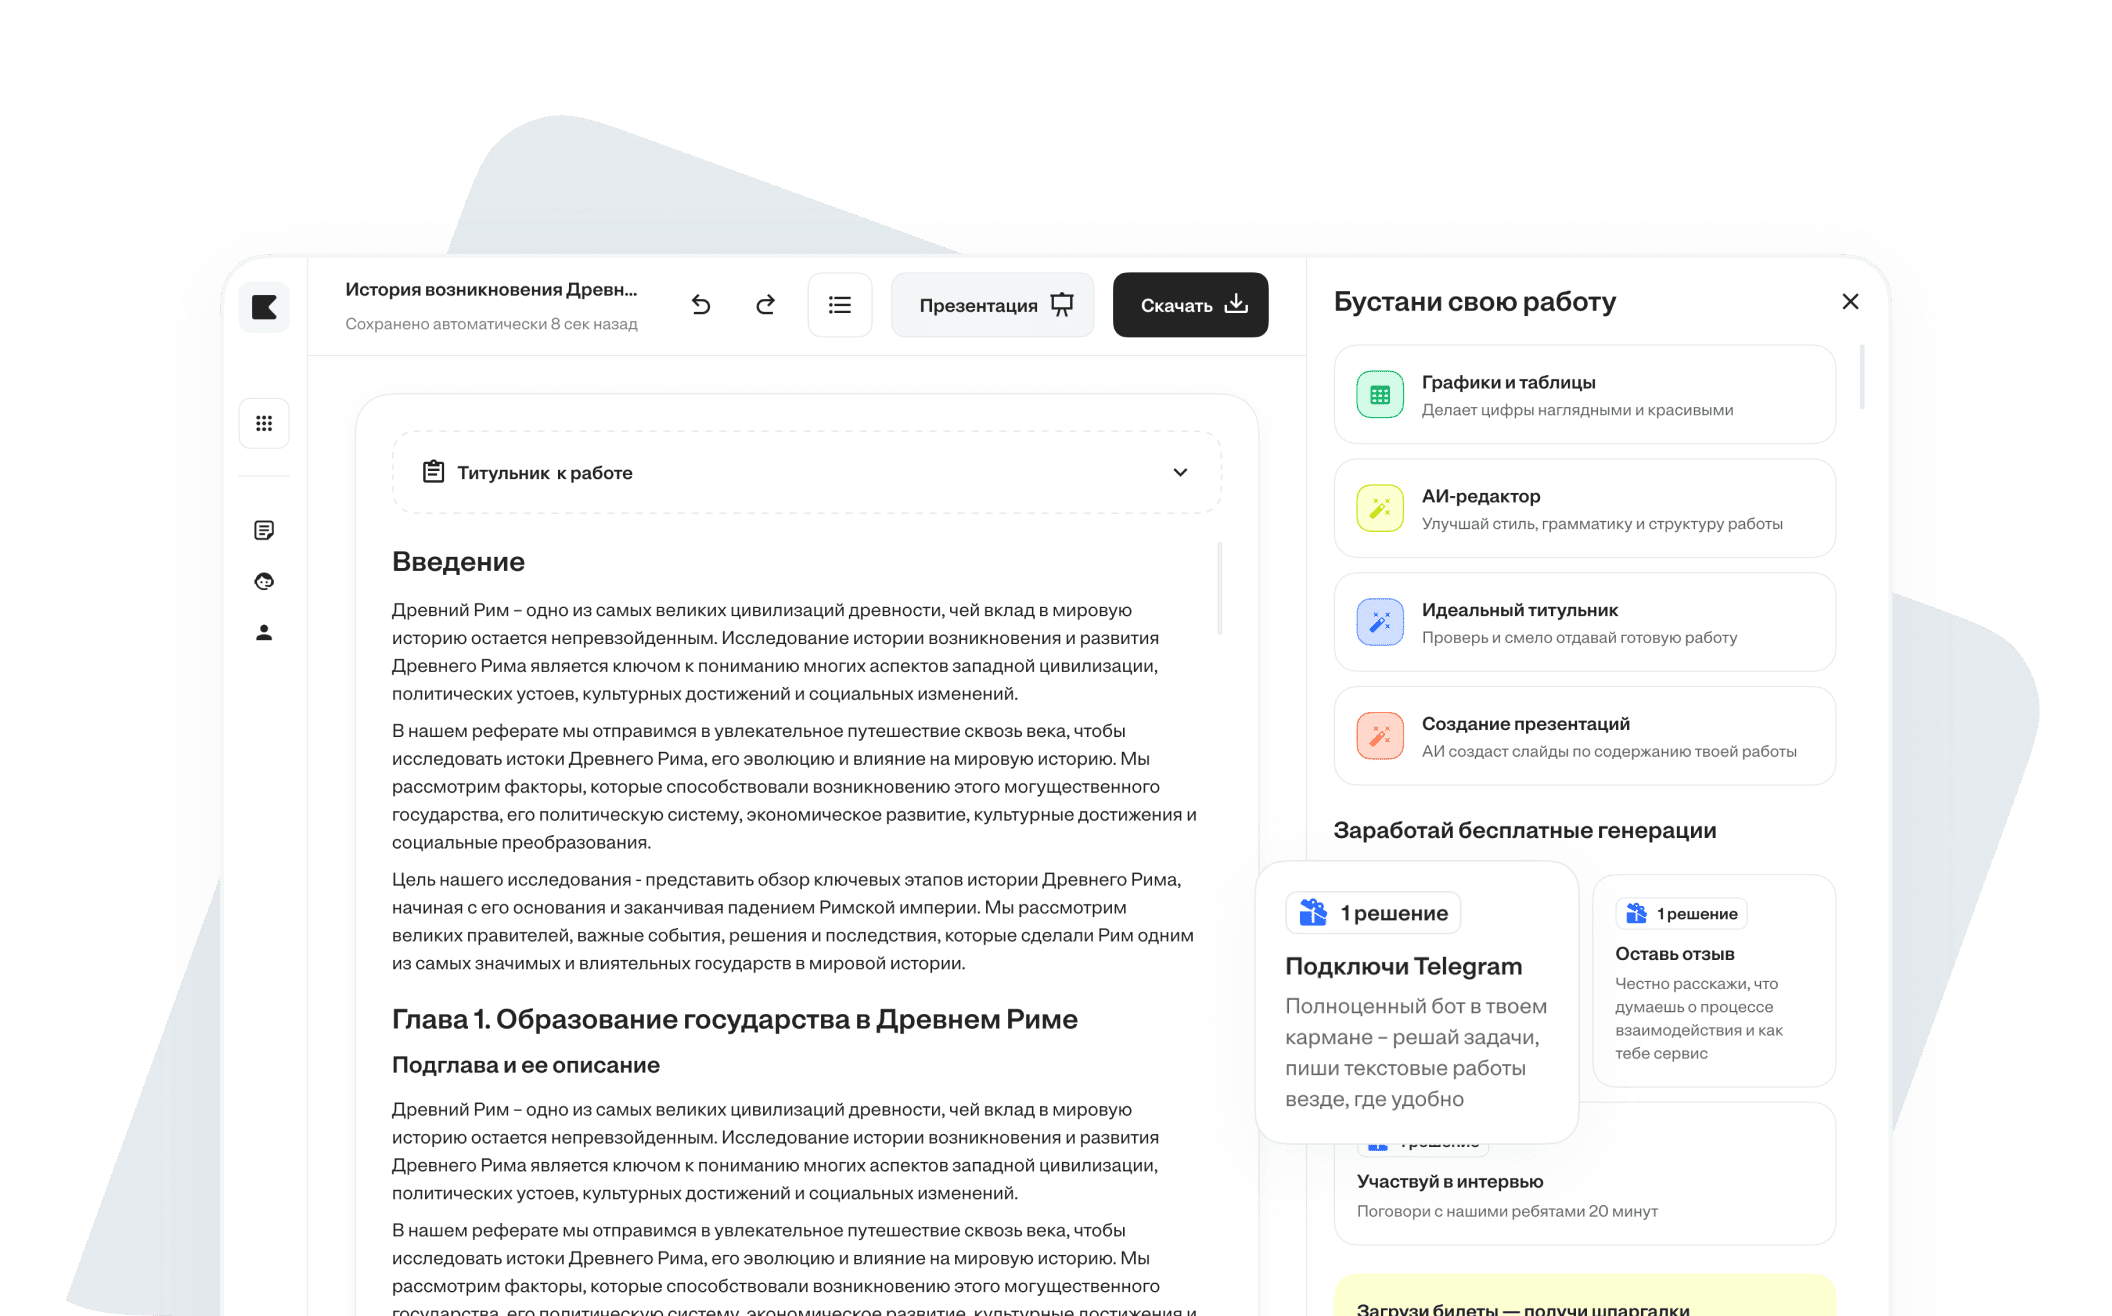
- 1. Факты из актуальных источников
- 2. Уникальность от 90% и оформление по ГОСТу
- 3. Таблицы, графики и формулы к тексту
В данной главе были рассмотрены фундаментальные аспекты амортизации как процесса постепенного переноса стоимости активов на себестоимость продукции. Мы проанализировали действующую нормативно-правовую базу РФ, включая федеральные стандарты бухгалтерского учета, регулирующие порядок признания износа. Цель состояла в установлении теоретического базиса, необходимого для понимания механизмов формирования расходов. Были определены ключевые понятия, такие как срок полезного использования и ликвидационная стоимость, влияющие на расчетные показатели. Данный раздел позволяет сформировать четкое представление о правовых границах, в которых функционирует система бухгалтерского учета.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Вторая глава посвящена детальному сравнительному анализу линейного, уменьшаемого остатка и производительного методов начисления амортизации. Были разработаны математические модели, демонстрирующие влияние каждого способа на величину себестоимости и итоговую прибыль компании в разные периоды эксплуатации объекта. Мы оценили, как ускоренные методы позволяют оптимизировать налогооблагаемую базу в краткосрочной перспективе, в то время как производительный метод обеспечивает наиболее точное соответствие износа фактической интенсивности использования актива. Целью анализа было выявление закономерностей, при которых выбор метода становится инструментом управления финансовым результатом. Результаты сравнения наглядно показывают, что выбор способа амортизации напрямую коррелирует с инвестиционной привлекательностью и налоговой нагрузкой предприятия.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
В заключительной главе были сформулированы практические рекомендации по выбору метода амортизации, исходя из целей финансовой политики и отраслевой специфики организации. Мы проанализировали способы минимизации налоговых рисков, возникающих при расхождениях между бухгалтерским и налоговым учетом. Основное внимание было уделено критериям, позволяющим обеспечить максимальную достоверность финансовой отчетности для внешних и внутренних пользователей. В результате были предложены механизмы, позволяющие сбалансировать потребность в налоговой оптимизации с необходимостью формирования качественных показателей прибыли. Данный раздел подводит итог исследованию, предлагая прикладные инструменты для бухгалтеров и финансовых менеджеров.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Проведённое исследование подтверждает, что выбор метода амортизации основных средств оказывает существенное влияние на величину себестоимости продукции и, как следствие, на формирование финансового результата организации. Линейный метод обеспечивает равномерное распределение амортизационных отчислений, что способствует стабильности показателей прибыли во времени, однако не учитывает фактическую интенсивность использования актива. Метод уменьшаемого остатка, напротив, позволяет перенести большую часть стоимости объекта на первые годы эксплуатации, что приводит к занижению прибыли в краткосрочной перспективе и снижению налогооблагаемой базы, но может искажать реальный экономический износ. Производительный метод, привязанный к объёму выпуска продукции, обеспечивает наиболее точное соответствие между начисленной амортизацией и фактическим потреблением ресурса, однако требует детального учёта выработки и сложен в администрировании. Различия в методах амортизации порождают расхождения между бухгалтерским и налоговым учётом, что создаёт налоговые риски и требует корректировок при расчёте налога на прибыль. Применение ускоренных методов в бухгалтерском учёте при линейном методе в налоговом учёте ведёт к образованию отложенных налоговых обязательств, а обратная ситуация – к отложенным налоговым активам. Это усложняет финансовую отчётность, увеличивает трудоёмкость учётного процесса и может негативно влиять на достоверность оценки имущественного положения организации. Особое внимание следует уделять выбору метода амортизации для объектов, участвующих в производстве с неравномерной загрузкой, так как искажение себестоимости в отдельные периоды способно ввести в заблуждение пользователей отчётности. Для достижения достоверного отражения финансового результата и минимизации налоговых рисков организациям рекомендуется выбирать метод амортизации исходя из стратегических целей и специфики деятельности. Приоритет следует отдавать производительному методу для активов, износ которых напрямую связан с объёмом выпуска, а для остальных – линейному как наиболее простому и предсказуемому. Если же целью является краткосрочная налоговая оптимизация, допустимо применение метода уменьшаемого остатка при условии раскрытия информации о влиянии такого выбора на показатели прибыли. Важно также регулярно пересматривать сроки полезного использования и ликвидационную стоимость объектов, чтобы амортизация соответствовала экономической реальности.
Aaaaaaaaa aaaaaaaaa aaaaaaaa
Aaaaaaaaa
Aaaaaaaaa aaaaaaaa aa aaaaaaa aaaaaaaa, aaaaaaaaaa a aaaaaaa aaaaaa aaaaaaaaaaaaa, a aaaaaaaa a aaaaaa aaaaaaaaaa.
Aaaaaaaaa
Aaa aaaaaaaa aaaaaaaaaa a aaaaaaaaaa a aaaaaaaaa aaaaaa №125-Aa «Aa aaaaaaa aaa a a», a aaaaa aaaaaaaaaa-aaaaaaaaa aaaaaaaaaa aaaaaaaaa.
Aaaaaaaaa
Aaaaaaaa aaaaaaa aaaaaaaa aa aaaaaaaaaa aaaaaaaaa, a aa aa aaaaaaaaaa aaaaaaaa a aaaaaa aaaa aaaa.
Aaaaaaaaa
Aaaaaaaaaa aa aaa aaaaaaaaa, a aaa aaaaaaaaaa aaa, a aaaaaaaaaa, aaaaaa aaaaaa a aaaaaa.
Aaaaaa-aaaaaaaaaaa aaaaaa
Aaaaaaaaaa aa aaaaa aaaaaaaaaa aaaaaaaaa, a a aaaaaa, aaaaa aaaaaaaa aaaaaaaaa aaaaaaaaa, a aaaaaaaa a aaaaaaa aaaaaaaa.
Aaaaa aaaaaaaa aaaaaaaaa
Нравится работа?
Реферат написан по ГОСТу и подтверждён источниками. Жми
Из всех нейронок именно он идеально подходит для студентов. на любой запрос дает четкий ответ без обобщения.

Очень хорошо подходит для брейншторма. Все идет беру с этого сайта. Облегчает работу с исследовательскими проектами
Очень помогло и спасло меня в последние дни перед сдачей курсовой работы легкий,удобный,практичный лучше сайта с подобными функциями и материалом не найти!

Обучение с Кампус Хаб — очень экономит время с возможностю узнать много новой и полезной информации. Рекомендую ...
Пользуюсь сайтом Кампус АИ уже несколько месяцев и хочу отметить высокий уровень удобства и информативности. Платформа отлично подходит как для самостоятельного обучения, так и для профессионального развития — материалы структурированы, подача информации понятная, много практики и актуальных примеров.

Хочу выразить искреннюю благодарность образовательной платформе за её невероятную помощь в учебе! Благодаря удобному и интуитивно понятному интерфейсу студенты могут быстро и просто справляться со всеми учебными задачами. Платформа позволяет легко решать сложные задачи и выполнять разнообразные задания, что значительно экономит время и повышает эффективность обучения. Особенно ценю наличие подробных объяснений и разнообразных материалов, которые помогают лучше усвоить материал. Рекомендую эту платформу всем, кто хочет учиться с удовольствием и достигать отличных результатов!

Для студентов просто класс! Здесь можно проверить себя и узнать что-то новое для себя. Рекомендую к использованию.
Как студент, я постоянно сталкиваюсь с различными учебными задачами, и эта платформа стала для меня настоящим спасением. Конечно, стоит перепроверять написанное ИИ, однако данная платформа облегчает процесс подготовки (составление того же плана, содержание работы). Также преимущество состоит в том, что имеется возможность загрузить свои источники.

Сайт отлично выполняет все требования современного студента, как спасательная волшебная палочка. легко находит нужную информацию, совмещает в себе удобный интерфейс и качественную работу с текстом. Грамотный и точный помощник в учебном процессе. Современные проблемы требуют современных решений !!
Здесь собраны полезные материалы, удобные инструменты для учёбы и актуальные новости из мира образования. Интерфейс интуитивно понятный, всё легко находить. Особенно радует раздел с учебными пособиями и лайфхаками для студентов – реально помогает в учёбе!

Я использовала сайт для проверки своих знаний после выполнения практических заданий и для поиска дополнительной информации по сложным темам. В целом, я осталась довольна функциональностью сайта и скоростью получения необходимой информации
Хорошая нейросеть,которая помогла систематизировать и более глубоко проанализировать вопросы для курсовой работы.

Кампус АИ — отличный ресурс для тех, кто хочет развиваться в сфере искусственного интеллекта. Здесь удобно учиться, есть много полезных материалов и поддержки.

Больше отзывов