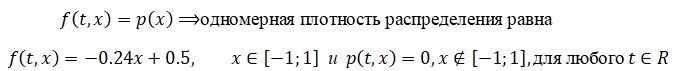
Условие:
Случайная функция X(t) = W для любого t ϵ R , где W – непрерывная случайная величина с плотностью распределения
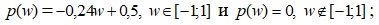
Найдите выражение для а) одномерной плотности ƒ(t, x) распределения, б) одномерной F(t, x) и двумерной F(t1, t2, x1, x2) функции распределения случайного процесса X(t). Вычислите характеристики mx(t), Kx(t, t`) и Dx(t) случайного процесса X(t).