
Условие:
Рассчитать на планируемый год сумму прибыли от реализации, используя аналитический метод расчёта.
За отчётный период ожидаются: полная себестоимость реализованной продукции 1520 т.р., прибыль от реализации продукции 277 т.р. В планируемом году сравнимая готовая продукция, исчисленная по полной фактической себестоимости отчётного года, составит 2475 т.р.
Полная себестоимость новой продукции по плановым калькуляциям определена в 200 т.р. Планируется снижение себестоимости сравнимой готовой продукции против её уровня в отчётном году на 3%. В планируемом году структура сравнимой готовой продукции меняется следующим образом:
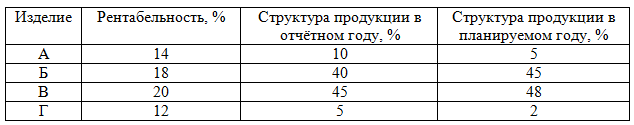
Рентабельность новой продукции по плановым калькуляциям 20%. В планируемом году ожидается изменение цен предприятий по следующим изделиям:
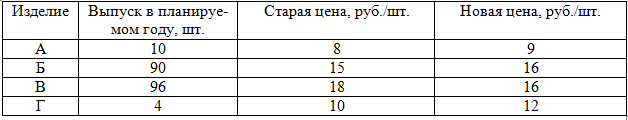
В планируемом году предполагается получить дополнительную прибыль за счёт повышения качества продукции в сумме 52 тыс. руб.
Остатки нереализованной продукции на начало года по данным баланса составили 64 тыс. руб. Рентабельность этих остатков составила 18,2%.
На 4-й квартал планируемого года норма запаса по готовой продукции 2 дня, длительность документооборота 7 дней. Однодневный выпуск по себестоимости в 4-м квартале планируемого года составит 5,7 тыс. руб. Рентабельность остатков нереализованной продукции на конец года составит 18,64%.