
1. Главная
  2. Библиотека
  3. Инвестиции
  4. В рамках модели Блэка-Шоулза определить премию европейс...
Решение задачи на тему

В рамках модели Блэка-Шоулза определить премию европейского опциона колл, если курс спот акции равен 58 py6., цена исполнения равна 53 руб., ставка без риска равна 10,18%, время до истечения контракта

  • Инвестиции
В рамках модели Блэка-Шоулза определить премию европейского опциона колл, если курс спот акции равен 58 py6., цена исполнения равна 53 руб., ставка без риска равна 10,18%, время до истечения контракта

Условие:

В рамках модели Блэка-Шоулза определить премию европейского опциона колл, если курс спот акции равен 58 py6., цена исполнения равна 53 руб., ставка без риска равна 10,18%, время до истечения контракта составляет 8 месяцев, мгновенное стандартное отклонение доходности акции равно 0,525.
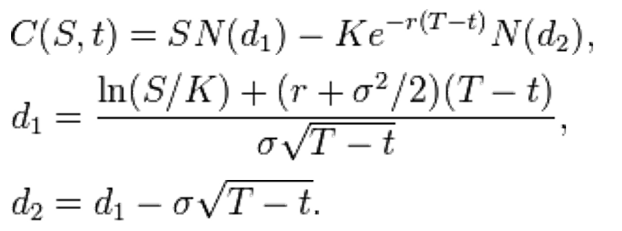
Решение:

Цена (европейского) опциона call:

Обозначения:

C(S,t) текущая стоимость опциона call в момен...

Выбери предмет