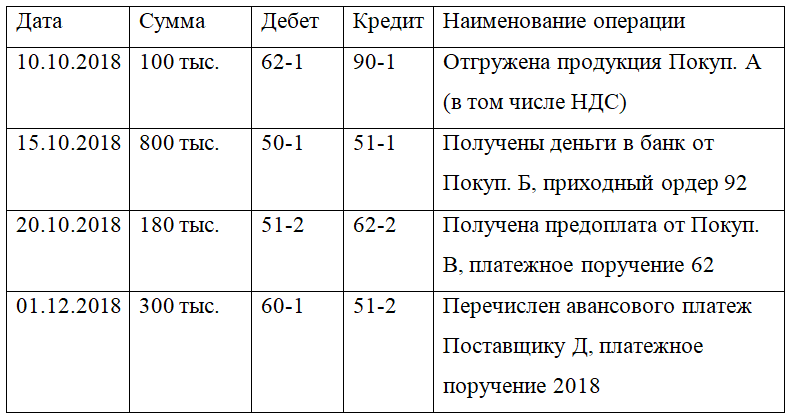
Условие:
Организация-налогоплательщик 10 октября 2018 г. отгрузила «Покупателю А» продукцию на сумму 100 000 руб., в том числе НДС. На расчетный счет 15 октября 2018 г. поступил платеж от «Покупателя Б» по произведенной в июле 2018 года отгрузке в сумме 800000 руб., в том числе НДС. 20 октября 2018 года получена предварительная оплата от «Покупателя В» на сумму 180 000 руб. в счет будущей поставки товаров. Перечислен авансовый платеж «Поставщику Д» 1 декабря 2018 в сумме 300 000 руб. Определить сумму НДС, подлежащую уплате в бюджет за четвертый квартал 2018 года. Все участники отношений являлись в 2018 г. плательщиками НДС по ставке 18%.