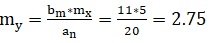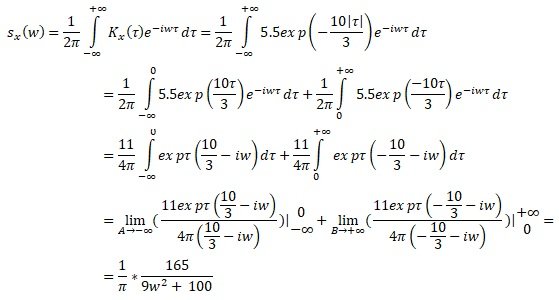Условие:
На вход стационарной линейной динамической системы, описываемой уравнением 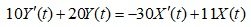 , подается стационарный случайный процесс X(t) с характеристиками: mx = 5,
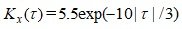 .
Найдите математическое ожидание my и дисперсию Dy случайного процесса на выходе системы в установившемся режиме.